



Producir leche, yogur o queso implica mucho más que contar con materia prima de calidad y una industria preparada para procesarla.
Una vez que los productos salen de la planta, comienza otro desafío que pesa cada vez más en la estructura económica del negocio: llevarlos hasta las góndolas, mantener la cadena de frío y abastecer una red comercial extendida en todo el país.
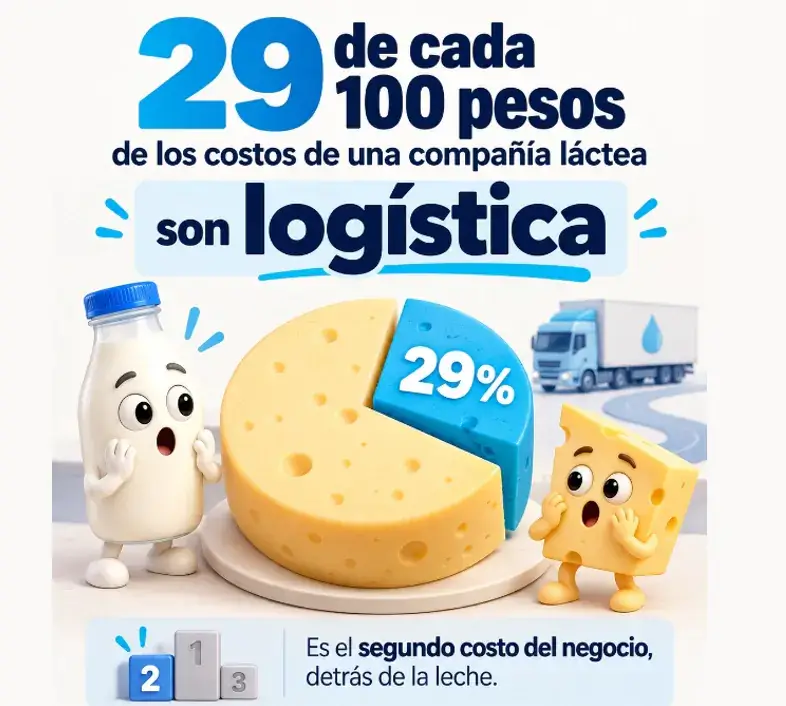
Según un informe de la consultora Focus Market, la logística representa alrededor de 29 de cada 100 pesos de los costos de una compañía láctea, lo que la convierte en el segundo componente de mayor incidencia, detrás de la leche propiamente dicha.
Además, su peso es aproximadamente un 50% superior al de redes comparables dentro de la Argentina y llega a duplicar el de algunos referentes regionales.
“El costo logístico continúa siendo uno de los principales factores que condicionan la competitividad de la economía argentina. La extensión territorial, la dependencia del transporte automotor, las deficiencias de infraestructura y la volatilidad de los costos operativos impactan directamente sobre el precio final de los bienes y la rentabilidad de las empresas”, sostuvo Damián Di Pace, director de Focus Market.
MENOS CONSUMO, PERO LOS MISMOS KM POR RECORRER
Uno de los principales factores que explican esta presión es la contracción del mercado interno. En la última década, el consumo argentino de lácteos cayó cerca de un 15%, medido en litros equivalentes, de acuerdo con datos sectoriales del Observatorio de la Cadena Láctea Argentina (OCLA).
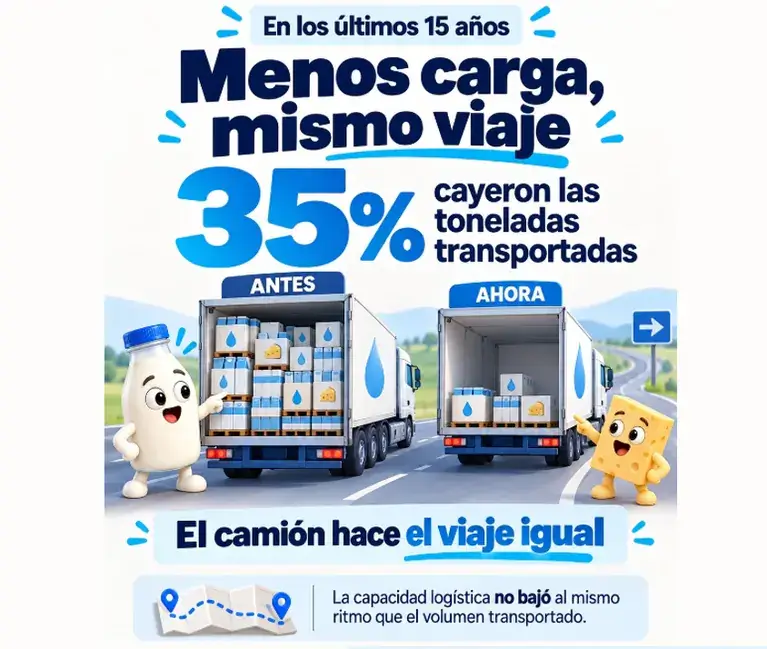
Sin embargo, la reducción fue todavía más pronunciada en el volumen movilizado por la industria. Durante los últimos 15 años, las toneladas transportadas disminuyeron alrededor de un 35%, mientras que la capacidad logística no se contrajo en la misma proporción. En determinados recorridos, esto se traduce en camiones que circulan con capacidad ociosa y en una estructura de distribución que debe sostenerse con menos mercadería.
La consecuencia es directa: aunque se transporten menos productos, buena parte de los gastos del recorrido permanece.
El combustible, los salarios, el mantenimiento de los vehículos y los equipos de refrigeración siguen generando costos, independientemente de la cantidad de mercadería que se cargue.
De esta manera, cuando los gastos se distribuyen entre menos unidades, aumenta la incidencia logística sobre cada producto. En un mercado que consume menos, las empresas necesitan hacer rendir cada kilómetro para evitar que el transporte termine encareciendo todavía más sus productos.
El ranking de las industrias lácteas en Argentina: las 40 empresas que más leche procesan en el país
EL DESAFÍO ADICIONAL DE MANTENER LA CADENA DE FRÍO
La distribución de lácteos presenta exigencias específicas que agregan complejidad a la operación. Muchos productos son perecederos y requieren condiciones de temperatura controladas durante el almacenamiento y el traslado.
El Código Alimentario Argentino establece, por ejemplo, un máximo de 8 °C para la leche pasteurizada y de 10 °C para las leches fermentadas, como el yogur. La leche UHT, en cambio, puede conservarse sin refrigeración antes de abrirse.
“Cumplir con esos requisitos implica contar con vehículos y cámaras especializadas, energía, mantenimiento y controles sanitarios. También condiciona la planificación de las cargas, los tiempos de descarga y la posibilidad de combinar distintos productos en un mismo recorrido”, señala el informe.
A estas exigencias se suman las particularidades geográficas de la Argentina. Más del 90% de la carga doméstica se transporta por camión, mientras que el ferrocarril y las vías fluviales tienen una participación considerablemente menor. Para una industria que necesita abastecer numerosos puntos de venta y mantener la calidad de productos sensibles al tiempo y la temperatura, esa dependencia del transporte automotor tiene un peso significativo.
La lechería, cada vez más “sólida”: un indicador clave de la producción tambera está en nivel récord
El combustible constituye otro de los componentes centrales de la estructura de costos. Según el relevamiento de Focus Market, representa entre el 33% y el 38% del costo total del autotransporte en los recorridos de media y larga distancia.
Por eso, cualquier variación en este insumo repercute sobre una actividad que ya enfrenta dificultades para distribuir sus gastos entre mayores volúmenes de mercadería.
UNA BRECHA QUE EXCEDE A LA LECHERÍA
El problema logístico tampoco es exclusivo de la industria láctea. De acuerdo con las referencias recopiladas por Focus Market, los costos logísticos en América Latina representan entre el 14% y el 18% de las ventas de las compañías, frente a valores de entre el 8% y el 10% en los países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE).
La Argentina también exhibe diferencias frente a otros mercados de la región. Una de las estimaciones incluidas en el informe ubica sus costos logísticos un 24% por encima de los de Brasil y un 70% por encima de los de Bolivia. Otro estudio calcula una brecha del 32% respecto del mercado brasileño.
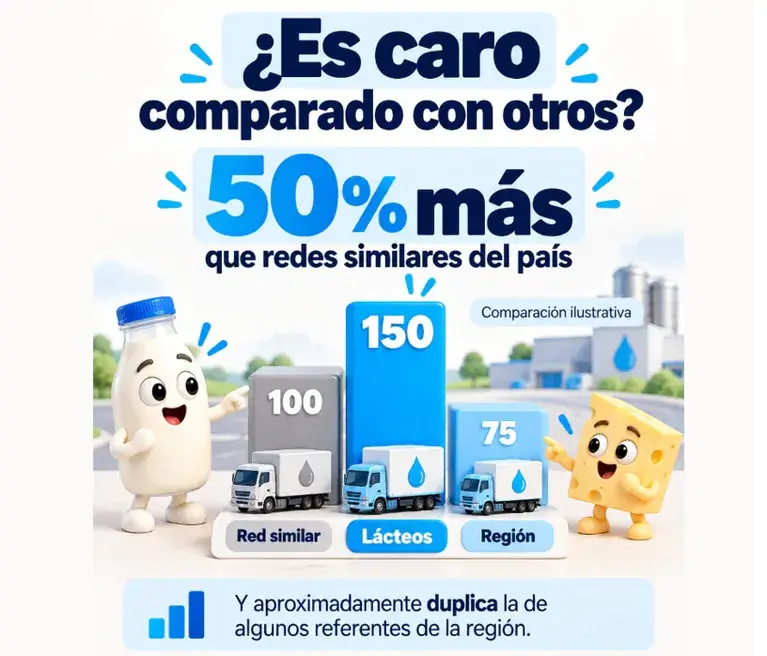
Aunque las metodologías utilizadas no son idénticas y, por lo tanto, los resultados no constituyen una única medición comparable, las referencias apuntan en la misma dirección: distribuir mercadería en la Argentina resulta relativamente más costoso.
Frente a este escenario, Di Pace planteó la necesidad de abordar el problema desde diferentes frentes. “Mejorar la eficiencia logística requiere una estrategia integral que combine inversión en infraestructura, mayor articulación entre los distintos modos de transporte y previsibilidad económica”, señaló.
En esa línea, agregó que reducir estos costos permitiría mejorar la competitividad de la producción nacional, fortalecer las exportaciones y moderar las presiones sobre los precios internos.
UN MERCADO ATOMIZADO QUE LIMITA LAS ECONOMÍAS DE ESCALA
A los costos operativos y las dificultades de infraestructura se suma otra particularidad de la lechería argentina: la fragmentación de su estructura industrial.
Según informes del OCLA citados en el relevamiento, las cinco principales compañías lácteas de la Argentina concentran apenas el 36% del procesamiento de leche. En los principales países lecheros del mundo, en cambio, las cinco empresas más grandes suelen superar el 80% del total.
“La diferencia también se observa en el peso de la compañía líder. Mientras que en otros mercados las principales firmas procesan entre el 25% y el 90% de la leche, en la Argentina la empresa más grande alcanza el 11,9%”, explica el relevamiento.
Esta atomización genera un mercado competitivo, con diversidad de actores y productos, pero también limita la posibilidad de aprovechar economías de escala en la distribución. En lugar de concentrar mayores volúmenes en una red compartida, distintas empresas mantienen sus propias estructuras logísticas, con vehículos que pueden recorrer rutas similares y abastecer zonas coincidentes.
“En un contexto de menor consumo y costos elevados, la coordinación de cargas, la optimización de recorridos y un mejor aprovechamiento de la capacidad de transporte aparecen como alternativas para reducir la incidencia logística sin comprometer el abastecimiento”, asegura el informe.
RECUPERAR COMPETITIVIDAD
De allí que el diagnóstico de Focus Market pone en evidencia una tensión que atraviesa a toda la cadena láctea: una estructura logística diseñada para movilizar mayores volúmenes debe sostenerse ahora con menos productos, en un país extenso y con una fuerte dependencia del transporte por carretera.
La respuesta, sin embargo, no pasa únicamente por reducir gastos. También requiere modernizar procesos, mejorar la infraestructura y encontrar mecanismos que permitan distribuir de manera más eficiente la mercadería, sin perder de vista las condiciones sanitarias y laborales de la actividad.
La competitividad logística es, además, una pieza clave para el desarrollo futuro de la lechería. Con potencial para generar empleo, agregar valor a la producción primaria y ampliar las exportaciones, la industria necesita condiciones que favorezcan nuevas inversiones y una mayor eficiencia operativa.
En definitiva, si mover los lácteos absorbe casi un tercio de los costos de las empresas, mejorar la logística dejó de ser una cuestión secundaria: es una condición para producir de manera competitiva, sostener el abastecimiento y ampliar la presencia argentina en los mercados internacionales.
La lechería busca un nuevo rumbo: tambos, industria y Gobierno trazan una agenda común para crecer